

Estatística
Entre ou crie sua conta para responder e salvar seu progresso. O gabarito permanece bloqueado no modo prova.
Criar conta gratuitaQuestões da prova
Escolha a visualização que preferir e resolva a prova sem feedback imediato.
Questão 01
Enunciado
Sejam X e Y varáveis aleatórias com a seguinte função densidade de probabilidade conjunta:
f(x,y)=\begin{cases}3(x+y)&\text{para }x>0,\ y>0,\ x+y<1\\0&\text{caso contrário}\end{cases}[/katex]
Obtenha o valor esperado de X e multiplique por 80.
Informe um número de 00 a 99
Conferência local. Entre ou desbloqueie o acesso para salvar seu desempenho.
Questão 02
Enunciado
Sejam X_1, X_2 e X_3 variáveis aleatórias independentes, cada uma com distribuição normal padrão, ou seja, X_i\sim N(0,1) para i = 1, 2, 3. Definindo as variáveis Z_1=\frac{X_1+X_2}{\sqrt{2}}, Z_2=X_1^2+X_2^2, e Z_3=X_1^2+X_2^2+X_3^2, indique se as afirmativas abaixo são verdadeiras ou falsas.
Enunciado da questão 02
Sejam X_1, X_2 e X_3 variáveis aleatórias independentes, cada uma com distribuição normal padrão, ou seja, X_i\sim N(0,1) para i = 1, 2, 3. Definindo as variáveis Z_1=\frac{X_1+X_2}{\sqrt{2}}, Z_2=X_1^2+X_2^2, e Z_3=X_1^2+X_2^2+X_3^2, indique se as afirmativas abaixo são verdadeiras ou falsas.
A variável aleatória Z_1 tem distribuição normal com média igual a zero e varância igual a dois.
Enunciado da questão 02
Sejam X_1, X_2 e X_3 variáveis aleatórias independentes, cada uma com distribuição normal padrão, ou seja, X_i\sim N(0,1) para i = 1, 2, 3. Definindo as variáveis Z_1=\frac{X_1+X_2}{\sqrt{2}}, Z_2=X_1^2+X_2^2, e Z_3=X_1^2+X_2^2+X_3^2, indique se as afirmativas abaixo são verdadeiras ou falsas.
A variável aleatória Z_3 tem distribuição qui-quadrado com média igual a 3 e variância igual a 6.
Enunciado da questão 02
Sejam X_1, X_2 e X_3 variáveis aleatórias independentes, cada uma com distribuição normal padrão, ou seja, X_i\sim N(0,1) para i = 1, 2, 3. Definindo as variáveis Z_1=\frac{X_1+X_2}{\sqrt{2}}, Z_2=X_1^2+X_2^2, e Z_3=X_1^2+X_2^2+X_3^2, indique se as afirmativas abaixo são verdadeiras ou falsas.
Definindo U=\frac{Z_1}{\sqrt{\frac{Z_3}{3}}}, podemos dizer que U tem distribuição t de Student com 3 graus de liberdade, e que U tem média igual a 0 e variância igual a 1.
Enunciado da questão 02
Sejam X_1, X_2 e X_3 variáveis aleatórias independentes, cada uma com distribuição normal padrão, ou seja, X_i\sim N(0,1) para i = 1, 2, 3. Definindo as variáveis Z_1=\frac{X_1+X_2}{\sqrt{2}}, Z_2=X_1^2+X_2^2, e Z_3=X_1^2+X_2^2+X_3^2, indique se as afirmativas abaixo são verdadeiras ou falsas.
Definindo S=\frac{Z_2/2}{Z_3/3}, podemos dizer que S\sim F_{2,3}.
Enunciado da questão 02
Sejam X_1, X_2 e X_3 variáveis aleatórias independentes, cada uma com distribuição normal padrão, ou seja, X_i\sim N(0,1) para i = 1, 2, 3. Definindo as variáveis Z_1=\frac{X_1+X_2}{\sqrt{2}}, Z_2=X_1^2+X_2^2, e Z_3=X_1^2+X_2^2+X_3^2, indique se as afirmativas abaixo são verdadeiras ou falsas.
Para U=\frac{Z_1}{\sqrt{Z_3/3}}, é definida a variável V=U^2. A variável V é tal que V\sim F_{1,3}
Questão 03
Enunciado
Verifique se as afirmativas abaixo são verdadeiras ou falsas.
Enunciado da questão 03
Verifique se as afirmativas abaixo são verdadeiras ou falsas.
Suponha que 10 pontos tenham sido escolhidos de maneira aleatória e independente no intervalo [0,1]. Sendo b um número tal que 0\lt b\lt 1, a probabilidade de apenas um dos 10 pontos pertencer ao intervalo [0, b] é dada por: b(1-b)^9.
Enunciado da questão 03
Verifique se as afirmativas abaixo são verdadeiras ou falsas.
Seja X uma variável aleatória com a seguinte função densidade de probabilidade:
f(x)=\begin{cases}1&\text{se }0\le x\le 1\\0,&\text{caso contrário}\end{cases}
Se Y=X^2, a função densidade de probabilidade de Y é dada por:
g(y)=\begin{cases}y^{-\left(\frac{1}{2}\right)}&\text{se }0\le y\le 1\\0,&\text{caso contrário}\end{cases}
Enunciado da questão 03
Verifique se as afirmativas abaixo são verdadeiras ou falsas.
Sejam X e Y duas variáveis aleatórias independentes, cada uma delas com distribuição uniforme no intervalo entre 0 e 1. Se Z=\min(X,Y), então E(Z)=\frac{1}{3}.
Enunciado da questão 03
Verifique se as afirmativas abaixo são verdadeiras ou falsas.
Seja X uma variável aleatória com a seguinte função densidade de probabilidade:
f(x)=\begin{cases}e^{-x}&\text{se }x>0\\0,&\text{caso contrário}\end{cases}
Definindo Y=X^2, podemos dizer que a função densidade de probabilidade de Y é dada por:
g(y)=\begin{cases}\frac{1}{2}e^{-\left(y^{\frac{1}{2}}\right)}&\text{se }y>0\\0,&\text{caso contrário}\end{cases}
Enunciado da questão 03
Verifique se as afirmativas abaixo são verdadeiras ou falsas.
Sejam X, Y e Z variáveis aleatórias independentes, cada uma delas com distribuição uniforme no intervalo entre 0 e 1. Podemos dizer que Prob(X\lt Y\lt Z)=\frac{1}{8}.
Questão 04
Enunciado
Tabela da distribuição normal padrão (clique para abrir)
Cada valor é a área à direita de z, isto é, P(Z \gt z). A linha dá a primeira casa decimal de z e a coluna, a segunda. Exemplo: P(Z \gt 1{,}96) = 0{,}0250 (linha 1.9, coluna .06).
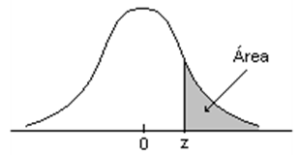
| z | .00 | .01 | .02 | .03 | .04 | .05 | .06 | .07 | .08 | .09 |
|---|---|---|---|---|---|---|---|---|---|---|
| 0.0 | .5000 | .4960 | .4920 | .4880 | .4840 | .4801 | .4761 | .4721 | .4681 | .4641 |
| 0.1 | .4602 | .4562 | .4522 | .4483 | .4443 | .4404 | .4364 | .4325 | .4286 | .4247 |
| 0.2 | .4207 | .4168 | .4129 | .4090 | .4052 | .4013 | .3974 | .3936 | .3897 | .3859 |
| 0.3 | .3821 | .3783 | .3745 | .3707 | .3669 | .3632 | .3594 | .3557 | .3520 | .3483 |
| 0.4 | .3446 | .3409 | .3372 | .3336 | .3300 | .3264 | .3228 | .3192 | .3156 | .3121 |
| 0.5 | .3085 | .3050 | .3015 | .2981 | .2946 | .2912 | .2877 | .2843 | .2810 | .2776 |
| 0.6 | .2743 | .2709 | .2676 | .2643 | .2611 | .2578 | .2546 | .2514 | .2483 | .2451 |
| 0.7 | .2420 | .2389 | .2358 | .2327 | .2296 | .2266 | .2236 | .2206 | .2177 | .2148 |
| 0.8 | .2119 | .2090 | .2061 | .2033 | .2005 | .1977 | .1949 | .1922 | .1894 | .1867 |
| 0.9 | .1841 | .1814 | .1788 | .1762 | .1736 | .1711 | .1685 | .1660 | .1635 | .1611 |
| 1.0 | .1587 | .1562 | .1539 | .1515 | .1492 | .1469 | .1446 | .1423 | .1401 | .1379 |
| 1.1 | .1357 | .1335 | .1314 | .1292 | .1271 | .1251 | .1230 | .1210 | .1190 | .1170 |
| 1.2 | .1151 | .1131 | .1112 | .1093 | .1075 | .1056 | .1038 | .1020 | .1003 | .0985 |
| 1.3 | .0968 | .0951 | .0934 | .0918 | .0901 | .0885 | .0869 | .0853 | .0838 | .0823 |
| 1.4 | .0808 | .0793 | .0778 | .0764 | .0749 | .0735 | .0722 | .0708 | .0694 | .0681 |
| 1.5 | .0668 | .0655 | .0643 | .0630 | .0618 | .0606 | .0594 | .0582 | .0571 | .0559 |
| 1.6 | .0548 | .0537 | .0526 | .0516 | .0505 | .0495 | .0485 | .0475 | .0465 | .0455 |
| 1.7 | .0446 | .0436 | .0427 | .0418 | .0409 | .0401 | .0392 | .0384 | .0375 | .0367 |
| 1.8 | .0359 | .0352 | .0344 | .0336 | .0329 | .0322 | .0314 | .0307 | .0301 | .0294 |
| 1.9 | .0287 | .0281 | .0274 | .0268 | .0262 | .0256 | .0250 | .0244 | .0239 | .0233 |
| 2.0 | .0228 | .0222 | .0217 | .0212 | .0207 | .0202 | .0197 | .0192 | .0188 | .0183 |
| 2.1 | .0179 | .0174 | .0170 | .0166 | .0162 | .0158 | .0154 | .0150 | .0146 | .0143 |
| 2.2 | .0139 | .0136 | .0132 | .0129 | .0125 | .0122 | .0119 | .0116 | .0113 | .0110 |
| 2.3 | .0107 | .0104 | .0102 | .0099 | .0096 | .0094 | .0091 | .0089 | .0087 | .0084 |
| 2.4 | .0082 | .0080 | .0078 | .0075 | .0073 | .0071 | .0069 | .0068 | .0066 | .0064 |
| 2.5 | .0062 | .0060 | .0059 | .0057 | .0055 | .0054 | .0052 | .0051 | .0049 | .0048 |
| 2.6 | .0047 | .0045 | .0044 | .0043 | .0041 | .0040 | .0039 | .0038 | .0037 | .0036 |
| 2.7 | .0035 | .0034 | .0033 | .0032 | .0031 | .0030 | .0029 | .0028 | .0027 | .0026 |
| 2.8 | .0026 | .0025 | .0024 | .0023 | .0023 | .0022 | .0021 | .0021 | .0020 | .0019 |
| 2.9 | .0019 | .0018 | .0017 | .0017 | .0016 | .0016 | .0015 | .0015 | .0014 | .0014 |
| 3.0 | .00135 | |||||||||
| 3.5 | .000233 | |||||||||
| 4.0 | .0000317 | |||||||||
| 4.5 | .00000340 | |||||||||
| 5.0 | .000000287 | |||||||||
Fonte: tabela fornecida na prova de Estatística do Exame ANPEC 2027.
Julgue as afirmativas abaixo como verdadeiras ou falsas:
Enunciado da questão 04
Tabela da distribuição normal padrão (clique para abrir)
Cada valor é a área à direita de z, isto é, P(Z \gt z). A linha dá a primeira casa decimal de z e a coluna, a segunda. Exemplo: P(Z \gt 1{,}96) = 0{,}0250 (linha 1.9, coluna .06).
| z | .00 | .01 | .02 | .03 | .04 | .05 | .06 | .07 | .08 | .09 |
|---|---|---|---|---|---|---|---|---|---|---|
| 0.0 | .5000 | .4960 | .4920 | .4880 | .4840 | .4801 | .4761 | .4721 | .4681 | .4641 |
| 0.1 | .4602 | .4562 | .4522 | .4483 | .4443 | .4404 | .4364 | .4325 | .4286 | .4247 |
| 0.2 | .4207 | .4168 | .4129 | .4090 | .4052 | .4013 | .3974 | .3936 | .3897 | .3859 |
| 0.3 | .3821 | .3783 | .3745 | .3707 | .3669 | .3632 | .3594 | .3557 | .3520 | .3483 |
| 0.4 | .3446 | .3409 | .3372 | .3336 | .3300 | .3264 | .3228 | .3192 | .3156 | .3121 |
| 0.5 | .3085 | .3050 | .3015 | .2981 | .2946 | .2912 | .2877 | .2843 | .2810 | .2776 |
| 0.6 | .2743 | .2709 | .2676 | .2643 | .2611 | .2578 | .2546 | .2514 | .2483 | .2451 |
| 0.7 | .2420 | .2389 | .2358 | .2327 | .2296 | .2266 | .2236 | .2206 | .2177 | .2148 |
| 0.8 | .2119 | .2090 | .2061 | .2033 | .2005 | .1977 | .1949 | .1922 | .1894 | .1867 |
| 0.9 | .1841 | .1814 | .1788 | .1762 | .1736 | .1711 | .1685 | .1660 | .1635 | .1611 |
| 1.0 | .1587 | .1562 | .1539 | .1515 | .1492 | .1469 | .1446 | .1423 | .1401 | .1379 |
| 1.1 | .1357 | .1335 | .1314 | .1292 | .1271 | .1251 | .1230 | .1210 | .1190 | .1170 |
| 1.2 | .1151 | .1131 | .1112 | .1093 | .1075 | .1056 | .1038 | .1020 | .1003 | .0985 |
| 1.3 | .0968 | .0951 | .0934 | .0918 | .0901 | .0885 | .0869 | .0853 | .0838 | .0823 |
| 1.4 | .0808 | .0793 | .0778 | .0764 | .0749 | .0735 | .0722 | .0708 | .0694 | .0681 |
| 1.5 | .0668 | .0655 | .0643 | .0630 | .0618 | .0606 | .0594 | .0582 | .0571 | .0559 |
| 1.6 | .0548 | .0537 | .0526 | .0516 | .0505 | .0495 | .0485 | .0475 | .0465 | .0455 |
| 1.7 | .0446 | .0436 | .0427 | .0418 | .0409 | .0401 | .0392 | .0384 | .0375 | .0367 |
| 1.8 | .0359 | .0352 | .0344 | .0336 | .0329 | .0322 | .0314 | .0307 | .0301 | .0294 |
| 1.9 | .0287 | .0281 | .0274 | .0268 | .0262 | .0256 | .0250 | .0244 | .0239 | .0233 |
| 2.0 | .0228 | .0222 | .0217 | .0212 | .0207 | .0202 | .0197 | .0192 | .0188 | .0183 |
| 2.1 | .0179 | .0174 | .0170 | .0166 | .0162 | .0158 | .0154 | .0150 | .0146 | .0143 |
| 2.2 | .0139 | .0136 | .0132 | .0129 | .0125 | .0122 | .0119 | .0116 | .0113 | .0110 |
| 2.3 | .0107 | .0104 | .0102 | .0099 | .0096 | .0094 | .0091 | .0089 | .0087 | .0084 |
| 2.4 | .0082 | .0080 | .0078 | .0075 | .0073 | .0071 | .0069 | .0068 | .0066 | .0064 |
| 2.5 | .0062 | .0060 | .0059 | .0057 | .0055 | .0054 | .0052 | .0051 | .0049 | .0048 |
| 2.6 | .0047 | .0045 | .0044 | .0043 | .0041 | .0040 | .0039 | .0038 | .0037 | .0036 |
| 2.7 | .0035 | .0034 | .0033 | .0032 | .0031 | .0030 | .0029 | .0028 | .0027 | .0026 |
| 2.8 | .0026 | .0025 | .0024 | .0023 | .0023 | .0022 | .0021 | .0021 | .0020 | .0019 |
| 2.9 | .0019 | .0018 | .0017 | .0017 | .0016 | .0016 | .0015 | .0015 | .0014 | .0014 |
| 3.0 | .00135 | |||||||||
| 3.5 | .000233 | |||||||||
| 4.0 | .0000317 | |||||||||
| 4.5 | .00000340 | |||||||||
| 5.0 | .000000287 | |||||||||
Fonte: tabela fornecida na prova de Estatística do Exame ANPEC 2027.
Julgue as afirmativas abaixo como verdadeiras ou falsas:
Seja X uma variável aleatória com distribuição geométrica com parâmetro p=\frac{1}{4}. Então, pelo Teorema de Tchebycheff, podemos dizer que:
Prob(|X-E(X)|\ge 6)\le\frac{1}{3}.
Enunciado da questão 04
Tabela da distribuição normal padrão (clique para abrir)
Cada valor é a área à direita de z, isto é, P(Z \gt z). A linha dá a primeira casa decimal de z e a coluna, a segunda. Exemplo: P(Z \gt 1{,}96) = 0{,}0250 (linha 1.9, coluna .06).
| z | .00 | .01 | .02 | .03 | .04 | .05 | .06 | .07 | .08 | .09 |
|---|---|---|---|---|---|---|---|---|---|---|
| 0.0 | .5000 | .4960 | .4920 | .4880 | .4840 | .4801 | .4761 | .4721 | .4681 | .4641 |
| 0.1 | .4602 | .4562 | .4522 | .4483 | .4443 | .4404 | .4364 | .4325 | .4286 | .4247 |
| 0.2 | .4207 | .4168 | .4129 | .4090 | .4052 | .4013 | .3974 | .3936 | .3897 | .3859 |
| 0.3 | .3821 | .3783 | .3745 | .3707 | .3669 | .3632 | .3594 | .3557 | .3520 | .3483 |
| 0.4 | .3446 | .3409 | .3372 | .3336 | .3300 | .3264 | .3228 | .3192 | .3156 | .3121 |
| 0.5 | .3085 | .3050 | .3015 | .2981 | .2946 | .2912 | .2877 | .2843 | .2810 | .2776 |
| 0.6 | .2743 | .2709 | .2676 | .2643 | .2611 | .2578 | .2546 | .2514 | .2483 | .2451 |
| 0.7 | .2420 | .2389 | .2358 | .2327 | .2296 | .2266 | .2236 | .2206 | .2177 | .2148 |
| 0.8 | .2119 | .2090 | .2061 | .2033 | .2005 | .1977 | .1949 | .1922 | .1894 | .1867 |
| 0.9 | .1841 | .1814 | .1788 | .1762 | .1736 | .1711 | .1685 | .1660 | .1635 | .1611 |
| 1.0 | .1587 | .1562 | .1539 | .1515 | .1492 | .1469 | .1446 | .1423 | .1401 | .1379 |
| 1.1 | .1357 | .1335 | .1314 | .1292 | .1271 | .1251 | .1230 | .1210 | .1190 | .1170 |
| 1.2 | .1151 | .1131 | .1112 | .1093 | .1075 | .1056 | .1038 | .1020 | .1003 | .0985 |
| 1.3 | .0968 | .0951 | .0934 | .0918 | .0901 | .0885 | .0869 | .0853 | .0838 | .0823 |
| 1.4 | .0808 | .0793 | .0778 | .0764 | .0749 | .0735 | .0722 | .0708 | .0694 | .0681 |
| 1.5 | .0668 | .0655 | .0643 | .0630 | .0618 | .0606 | .0594 | .0582 | .0571 | .0559 |
| 1.6 | .0548 | .0537 | .0526 | .0516 | .0505 | .0495 | .0485 | .0475 | .0465 | .0455 |
| 1.7 | .0446 | .0436 | .0427 | .0418 | .0409 | .0401 | .0392 | .0384 | .0375 | .0367 |
| 1.8 | .0359 | .0352 | .0344 | .0336 | .0329 | .0322 | .0314 | .0307 | .0301 | .0294 |
| 1.9 | .0287 | .0281 | .0274 | .0268 | .0262 | .0256 | .0250 | .0244 | .0239 | .0233 |
| 2.0 | .0228 | .0222 | .0217 | .0212 | .0207 | .0202 | .0197 | .0192 | .0188 | .0183 |
| 2.1 | .0179 | .0174 | .0170 | .0166 | .0162 | .0158 | .0154 | .0150 | .0146 | .0143 |
| 2.2 | .0139 | .0136 | .0132 | .0129 | .0125 | .0122 | .0119 | .0116 | .0113 | .0110 |
| 2.3 | .0107 | .0104 | .0102 | .0099 | .0096 | .0094 | .0091 | .0089 | .0087 | .0084 |
| 2.4 | .0082 | .0080 | .0078 | .0075 | .0073 | .0071 | .0069 | .0068 | .0066 | .0064 |
| 2.5 | .0062 | .0060 | .0059 | .0057 | .0055 | .0054 | .0052 | .0051 | .0049 | .0048 |
| 2.6 | .0047 | .0045 | .0044 | .0043 | .0041 | .0040 | .0039 | .0038 | .0037 | .0036 |
| 2.7 | .0035 | .0034 | .0033 | .0032 | .0031 | .0030 | .0029 | .0028 | .0027 | .0026 |
| 2.8 | .0026 | .0025 | .0024 | .0023 | .0023 | .0022 | .0021 | .0021 | .0020 | .0019 |
| 2.9 | .0019 | .0018 | .0017 | .0017 | .0016 | .0016 | .0015 | .0015 | .0014 | .0014 |
| 3.0 | .00135 | |||||||||
| 3.5 | .000233 | |||||||||
| 4.0 | .0000317 | |||||||||
| 4.5 | .00000340 | |||||||||
| 5.0 | .000000287 | |||||||||
Fonte: tabela fornecida na prova de Estatística do Exame ANPEC 2027.
Julgue as afirmativas abaixo como verdadeiras ou falsas:
Considere o lançamento de uma moeda equilibrada (com probabilidades de 50% de sair “cara” e de 50% de sair “coroa”). Aplicando o Teorema Central do Limite, a probabilidade de saírem mais de 55 caras em 100 lançamentos é maior que a probabilidade de saírem mais de 220 caras em 400 lançamentos.
Enunciado da questão 04
Tabela da distribuição normal padrão (clique para abrir)
Cada valor é a área à direita de z, isto é, P(Z \gt z). A linha dá a primeira casa decimal de z e a coluna, a segunda. Exemplo: P(Z \gt 1{,}96) = 0{,}0250 (linha 1.9, coluna .06).
| z | .00 | .01 | .02 | .03 | .04 | .05 | .06 | .07 | .08 | .09 |
|---|---|---|---|---|---|---|---|---|---|---|
| 0.0 | .5000 | .4960 | .4920 | .4880 | .4840 | .4801 | .4761 | .4721 | .4681 | .4641 |
| 0.1 | .4602 | .4562 | .4522 | .4483 | .4443 | .4404 | .4364 | .4325 | .4286 | .4247 |
| 0.2 | .4207 | .4168 | .4129 | .4090 | .4052 | .4013 | .3974 | .3936 | .3897 | .3859 |
| 0.3 | .3821 | .3783 | .3745 | .3707 | .3669 | .3632 | .3594 | .3557 | .3520 | .3483 |
| 0.4 | .3446 | .3409 | .3372 | .3336 | .3300 | .3264 | .3228 | .3192 | .3156 | .3121 |
| 0.5 | .3085 | .3050 | .3015 | .2981 | .2946 | .2912 | .2877 | .2843 | .2810 | .2776 |
| 0.6 | .2743 | .2709 | .2676 | .2643 | .2611 | .2578 | .2546 | .2514 | .2483 | .2451 |
| 0.7 | .2420 | .2389 | .2358 | .2327 | .2296 | .2266 | .2236 | .2206 | .2177 | .2148 |
| 0.8 | .2119 | .2090 | .2061 | .2033 | .2005 | .1977 | .1949 | .1922 | .1894 | .1867 |
| 0.9 | .1841 | .1814 | .1788 | .1762 | .1736 | .1711 | .1685 | .1660 | .1635 | .1611 |
| 1.0 | .1587 | .1562 | .1539 | .1515 | .1492 | .1469 | .1446 | .1423 | .1401 | .1379 |
| 1.1 | .1357 | .1335 | .1314 | .1292 | .1271 | .1251 | .1230 | .1210 | .1190 | .1170 |
| 1.2 | .1151 | .1131 | .1112 | .1093 | .1075 | .1056 | .1038 | .1020 | .1003 | .0985 |
| 1.3 | .0968 | .0951 | .0934 | .0918 | .0901 | .0885 | .0869 | .0853 | .0838 | .0823 |
| 1.4 | .0808 | .0793 | .0778 | .0764 | .0749 | .0735 | .0722 | .0708 | .0694 | .0681 |
| 1.5 | .0668 | .0655 | .0643 | .0630 | .0618 | .0606 | .0594 | .0582 | .0571 | .0559 |
| 1.6 | .0548 | .0537 | .0526 | .0516 | .0505 | .0495 | .0485 | .0475 | .0465 | .0455 |
| 1.7 | .0446 | .0436 | .0427 | .0418 | .0409 | .0401 | .0392 | .0384 | .0375 | .0367 |
| 1.8 | .0359 | .0352 | .0344 | .0336 | .0329 | .0322 | .0314 | .0307 | .0301 | .0294 |
| 1.9 | .0287 | .0281 | .0274 | .0268 | .0262 | .0256 | .0250 | .0244 | .0239 | .0233 |
| 2.0 | .0228 | .0222 | .0217 | .0212 | .0207 | .0202 | .0197 | .0192 | .0188 | .0183 |
| 2.1 | .0179 | .0174 | .0170 | .0166 | .0162 | .0158 | .0154 | .0150 | .0146 | .0143 |
| 2.2 | .0139 | .0136 | .0132 | .0129 | .0125 | .0122 | .0119 | .0116 | .0113 | .0110 |
| 2.3 | .0107 | .0104 | .0102 | .0099 | .0096 | .0094 | .0091 | .0089 | .0087 | .0084 |
| 2.4 | .0082 | .0080 | .0078 | .0075 | .0073 | .0071 | .0069 | .0068 | .0066 | .0064 |
| 2.5 | .0062 | .0060 | .0059 | .0057 | .0055 | .0054 | .0052 | .0051 | .0049 | .0048 |
| 2.6 | .0047 | .0045 | .0044 | .0043 | .0041 | .0040 | .0039 | .0038 | .0037 | .0036 |
| 2.7 | .0035 | .0034 | .0033 | .0032 | .0031 | .0030 | .0029 | .0028 | .0027 | .0026 |
| 2.8 | .0026 | .0025 | .0024 | .0023 | .0023 | .0022 | .0021 | .0021 | .0020 | .0019 |
| 2.9 | .0019 | .0018 | .0017 | .0017 | .0016 | .0016 | .0015 | .0015 | .0014 | .0014 |
| 3.0 | .00135 | |||||||||
| 3.5 | .000233 | |||||||||
| 4.0 | .0000317 | |||||||||
| 4.5 | .00000340 | |||||||||
| 5.0 | .000000287 | |||||||||
Fonte: tabela fornecida na prova de Estatística do Exame ANPEC 2027.
Julgue as afirmativas abaixo como verdadeiras ou falsas:
Considere um determinado dispositivo eletrônico desenvolvido pela firma A. A duração desse dispositivo segue uma distribuição normal com média desconhecida igual a m horas e variância conhecida igual a 10.000 horas. Suponha que as durações de diferentes aparelhos desse tipo sejam independentes. Aplicando o Teorema Central do Limite, precisamos de no mínimo 50 aparelhos para que a duração média estimada tenha um nível de confiança de 95% tal que a margem de erro não exceda 20 horas.
Enunciado da questão 04
Tabela da distribuição normal padrão (clique para abrir)
Cada valor é a área à direita de z, isto é, P(Z \gt z). A linha dá a primeira casa decimal de z e a coluna, a segunda. Exemplo: P(Z \gt 1{,}96) = 0{,}0250 (linha 1.9, coluna .06).
| z | .00 | .01 | .02 | .03 | .04 | .05 | .06 | .07 | .08 | .09 |
|---|---|---|---|---|---|---|---|---|---|---|
| 0.0 | .5000 | .4960 | .4920 | .4880 | .4840 | .4801 | .4761 | .4721 | .4681 | .4641 |
| 0.1 | .4602 | .4562 | .4522 | .4483 | .4443 | .4404 | .4364 | .4325 | .4286 | .4247 |
| 0.2 | .4207 | .4168 | .4129 | .4090 | .4052 | .4013 | .3974 | .3936 | .3897 | .3859 |
| 0.3 | .3821 | .3783 | .3745 | .3707 | .3669 | .3632 | .3594 | .3557 | .3520 | .3483 |
| 0.4 | .3446 | .3409 | .3372 | .3336 | .3300 | .3264 | .3228 | .3192 | .3156 | .3121 |
| 0.5 | .3085 | .3050 | .3015 | .2981 | .2946 | .2912 | .2877 | .2843 | .2810 | .2776 |
| 0.6 | .2743 | .2709 | .2676 | .2643 | .2611 | .2578 | .2546 | .2514 | .2483 | .2451 |
| 0.7 | .2420 | .2389 | .2358 | .2327 | .2296 | .2266 | .2236 | .2206 | .2177 | .2148 |
| 0.8 | .2119 | .2090 | .2061 | .2033 | .2005 | .1977 | .1949 | .1922 | .1894 | .1867 |
| 0.9 | .1841 | .1814 | .1788 | .1762 | .1736 | .1711 | .1685 | .1660 | .1635 | .1611 |
| 1.0 | .1587 | .1562 | .1539 | .1515 | .1492 | .1469 | .1446 | .1423 | .1401 | .1379 |
| 1.1 | .1357 | .1335 | .1314 | .1292 | .1271 | .1251 | .1230 | .1210 | .1190 | .1170 |
| 1.2 | .1151 | .1131 | .1112 | .1093 | .1075 | .1056 | .1038 | .1020 | .1003 | .0985 |
| 1.3 | .0968 | .0951 | .0934 | .0918 | .0901 | .0885 | .0869 | .0853 | .0838 | .0823 |
| 1.4 | .0808 | .0793 | .0778 | .0764 | .0749 | .0735 | .0722 | .0708 | .0694 | .0681 |
| 1.5 | .0668 | .0655 | .0643 | .0630 | .0618 | .0606 | .0594 | .0582 | .0571 | .0559 |
| 1.6 | .0548 | .0537 | .0526 | .0516 | .0505 | .0495 | .0485 | .0475 | .0465 | .0455 |
| 1.7 | .0446 | .0436 | .0427 | .0418 | .0409 | .0401 | .0392 | .0384 | .0375 | .0367 |
| 1.8 | .0359 | .0352 | .0344 | .0336 | .0329 | .0322 | .0314 | .0307 | .0301 | .0294 |
| 1.9 | .0287 | .0281 | .0274 | .0268 | .0262 | .0256 | .0250 | .0244 | .0239 | .0233 |
| 2.0 | .0228 | .0222 | .0217 | .0212 | .0207 | .0202 | .0197 | .0192 | .0188 | .0183 |
| 2.1 | .0179 | .0174 | .0170 | .0166 | .0162 | .0158 | .0154 | .0150 | .0146 | .0143 |
| 2.2 | .0139 | .0136 | .0132 | .0129 | .0125 | .0122 | .0119 | .0116 | .0113 | .0110 |
| 2.3 | .0107 | .0104 | .0102 | .0099 | .0096 | .0094 | .0091 | .0089 | .0087 | .0084 |
| 2.4 | .0082 | .0080 | .0078 | .0075 | .0073 | .0071 | .0069 | .0068 | .0066 | .0064 |
| 2.5 | .0062 | .0060 | .0059 | .0057 | .0055 | .0054 | .0052 | .0051 | .0049 | .0048 |
| 2.6 | .0047 | .0045 | .0044 | .0043 | .0041 | .0040 | .0039 | .0038 | .0037 | .0036 |
| 2.7 | .0035 | .0034 | .0033 | .0032 | .0031 | .0030 | .0029 | .0028 | .0027 | .0026 |
| 2.8 | .0026 | .0025 | .0024 | .0023 | .0023 | .0022 | .0021 | .0021 | .0020 | .0019 |
| 2.9 | .0019 | .0018 | .0017 | .0017 | .0016 | .0016 | .0015 | .0015 | .0014 | .0014 |
| 3.0 | .00135 | |||||||||
| 3.5 | .000233 | |||||||||
| 4.0 | .0000317 | |||||||||
| 4.5 | .00000340 | |||||||||
| 5.0 | .000000287 | |||||||||
Fonte: tabela fornecida na prova de Estatística do Exame ANPEC 2027.
Julgue as afirmativas abaixo como verdadeiras ou falsas:
Suponha que o número de maçãs produzidas por uma macieira no ano seja representado por uma variável aleatória com valor esperado igual a 50. Se essa variável aleatória tem variância igual a 25, a probabilidade dessa macieira produzir 75 ou mais maçãs no ano é inferior a 2%, de acordo com o Teorema de Tchebycheff.
Enunciado da questão 04
Tabela da distribuição normal padrão (clique para abrir)
Cada valor é a área à direita de z, isto é, P(Z \gt z). A linha dá a primeira casa decimal de z e a coluna, a segunda. Exemplo: P(Z \gt 1{,}96) = 0{,}0250 (linha 1.9, coluna .06).
| z | .00 | .01 | .02 | .03 | .04 | .05 | .06 | .07 | .08 | .09 |
|---|---|---|---|---|---|---|---|---|---|---|
| 0.0 | .5000 | .4960 | .4920 | .4880 | .4840 | .4801 | .4761 | .4721 | .4681 | .4641 |
| 0.1 | .4602 | .4562 | .4522 | .4483 | .4443 | .4404 | .4364 | .4325 | .4286 | .4247 |
| 0.2 | .4207 | .4168 | .4129 | .4090 | .4052 | .4013 | .3974 | .3936 | .3897 | .3859 |
| 0.3 | .3821 | .3783 | .3745 | .3707 | .3669 | .3632 | .3594 | .3557 | .3520 | .3483 |
| 0.4 | .3446 | .3409 | .3372 | .3336 | .3300 | .3264 | .3228 | .3192 | .3156 | .3121 |
| 0.5 | .3085 | .3050 | .3015 | .2981 | .2946 | .2912 | .2877 | .2843 | .2810 | .2776 |
| 0.6 | .2743 | .2709 | .2676 | .2643 | .2611 | .2578 | .2546 | .2514 | .2483 | .2451 |
| 0.7 | .2420 | .2389 | .2358 | .2327 | .2296 | .2266 | .2236 | .2206 | .2177 | .2148 |
| 0.8 | .2119 | .2090 | .2061 | .2033 | .2005 | .1977 | .1949 | .1922 | .1894 | .1867 |
| 0.9 | .1841 | .1814 | .1788 | .1762 | .1736 | .1711 | .1685 | .1660 | .1635 | .1611 |
| 1.0 | .1587 | .1562 | .1539 | .1515 | .1492 | .1469 | .1446 | .1423 | .1401 | .1379 |
| 1.1 | .1357 | .1335 | .1314 | .1292 | .1271 | .1251 | .1230 | .1210 | .1190 | .1170 |
| 1.2 | .1151 | .1131 | .1112 | .1093 | .1075 | .1056 | .1038 | .1020 | .1003 | .0985 |
| 1.3 | .0968 | .0951 | .0934 | .0918 | .0901 | .0885 | .0869 | .0853 | .0838 | .0823 |
| 1.4 | .0808 | .0793 | .0778 | .0764 | .0749 | .0735 | .0722 | .0708 | .0694 | .0681 |
| 1.5 | .0668 | .0655 | .0643 | .0630 | .0618 | .0606 | .0594 | .0582 | .0571 | .0559 |
| 1.6 | .0548 | .0537 | .0526 | .0516 | .0505 | .0495 | .0485 | .0475 | .0465 | .0455 |
| 1.7 | .0446 | .0436 | .0427 | .0418 | .0409 | .0401 | .0392 | .0384 | .0375 | .0367 |
| 1.8 | .0359 | .0352 | .0344 | .0336 | .0329 | .0322 | .0314 | .0307 | .0301 | .0294 |
| 1.9 | .0287 | .0281 | .0274 | .0268 | .0262 | .0256 | .0250 | .0244 | .0239 | .0233 |
| 2.0 | .0228 | .0222 | .0217 | .0212 | .0207 | .0202 | .0197 | .0192 | .0188 | .0183 |
| 2.1 | .0179 | .0174 | .0170 | .0166 | .0162 | .0158 | .0154 | .0150 | .0146 | .0143 |
| 2.2 | .0139 | .0136 | .0132 | .0129 | .0125 | .0122 | .0119 | .0116 | .0113 | .0110 |
| 2.3 | .0107 | .0104 | .0102 | .0099 | .0096 | .0094 | .0091 | .0089 | .0087 | .0084 |
| 2.4 | .0082 | .0080 | .0078 | .0075 | .0073 | .0071 | .0069 | .0068 | .0066 | .0064 |
| 2.5 | .0062 | .0060 | .0059 | .0057 | .0055 | .0054 | .0052 | .0051 | .0049 | .0048 |
| 2.6 | .0047 | .0045 | .0044 | .0043 | .0041 | .0040 | .0039 | .0038 | .0037 | .0036 |
| 2.7 | .0035 | .0034 | .0033 | .0032 | .0031 | .0030 | .0029 | .0028 | .0027 | .0026 |
| 2.8 | .0026 | .0025 | .0024 | .0023 | .0023 | .0022 | .0021 | .0021 | .0020 | .0019 |
| 2.9 | .0019 | .0018 | .0017 | .0017 | .0016 | .0016 | .0015 | .0015 | .0014 | .0014 |
| 3.0 | .00135 | |||||||||
| 3.5 | .000233 | |||||||||
| 4.0 | .0000317 | |||||||||
| 4.5 | .00000340 | |||||||||
| 5.0 | .000000287 | |||||||||
Fonte: tabela fornecida na prova de Estatística do Exame ANPEC 2027.
Julgue as afirmativas abaixo como verdadeiras ou falsas:
Suponha que 20% dos consumidores se declarem influenciados por propagandas na internet. Se 100 consumidores são selecionados aleatoriamente, a probabilidade de que pelo menos 28 se declarem influenciados por propagandas na internet é menor que 0,05, de acordo com o Teorema Central do Limite.
Questão 05
Enunciado
Seja Y uma variável aleatória com média \frac{1-p}{p} e variância \frac{1-p}{p^2}, onde 0\lt p\lt 1. Suponha que Y_1,Y_2,Y_3,\ldots,Y_n seja uma amostra aleatória de tamanho n retirada dessa população. Definindo \bar Y=\frac{\sum_{i=1}^n Y_i}{n}, indique se as alternativas a seguir são verdadeiras ou falsas:
Enunciado da questão 05
Seja Y uma variável aleatória com média \frac{1-p}{p} e variância \frac{1-p}{p^2}, onde 0\lt p\lt 1. Suponha que Y_1,Y_2,Y_3,\ldots,Y_n seja uma amostra aleatória de tamanho n retirada dessa população. Definindo \bar Y=\frac{\sum_{i=1}^n Y_i}{n}, indique se as alternativas a seguir são verdadeiras ou falsas:
\bar Y é um estimador não tendencioso para \frac{1}{p}.
Enunciado da questão 05
Seja Y uma variável aleatória com média \frac{1-p}{p} e variância \frac{1-p}{p^2}, onde 0\lt p\lt 1. Suponha que Y_1,Y_2,Y_3,\ldots,Y_n seja uma amostra aleatória de tamanho n retirada dessa população. Definindo \bar Y=\frac{\sum_{i=1}^n Y_i}{n}, indique se as alternativas a seguir são verdadeiras ou falsas:
\hat p=\frac{1}{\bar Y+1} é um estimador não tendencioso para p.
Enunciado da questão 05
Seja Y uma variável aleatória com média \frac{1-p}{p} e variância \frac{1-p}{p^2}, onde 0\lt p\lt 1. Suponha que Y_1,Y_2,Y_3,\ldots,Y_n seja uma amostra aleatória de tamanho n retirada dessa população. Definindo \bar Y=\frac{\sum_{i=1}^n Y_i}{n}, indique se as alternativas a seguir são verdadeiras ou falsas:
\bar Y+1 é um estimador tendencioso para \frac{1}{p}.
Enunciado da questão 05
Seja Y uma variável aleatória com média \frac{1-p}{p} e variância \frac{1-p}{p^2}, onde 0\lt p\lt 1. Suponha que Y_1,Y_2,Y_3,\ldots,Y_n seja uma amostra aleatória de tamanho n retirada dessa população. Definindo \bar Y=\frac{\sum_{i=1}^n Y_i}{n}, indique se as alternativas a seguir são verdadeiras ou falsas:
A variância de \bar Y+1 é igual a \frac{(1-p)}{np^2}.
Enunciado da questão 05
Seja Y uma variável aleatória com média \frac{1-p}{p} e variância \frac{1-p}{p^2}, onde 0\lt p\lt 1. Suponha que Y_1,Y_2,Y_3,\ldots,Y_n seja uma amostra aleatória de tamanho n retirada dessa população. Definindo \bar Y=\frac{\sum_{i=1}^n Y_i}{n}, indique se as alternativas a seguir são verdadeiras ou falsas:
\bar Y+1 é um estimador consistente para \frac{1}{p}.
Questão 06
Enunciado
Considere o seguinte modelo linear para uma relação entre variáveis Y, X_1 e X_2 numa população de interesse:
Y=\beta_0+\beta_1X_1+\beta_2X_2+U,\quad E[U\mid X_1,X_2]=0,\quad V[U\mid X_1,X_2]=\sigma_U^2,
onde, ademais, sabemos que X_2 é independente de X_1. Suponha que o pesquisador obteve acesso a uma amostra aleatória \{Y_i,X_{i,1},X_{i,2}\}_{i=1}^n da população em que vale o modelo de interesse, e que na amostra os regressores X_{i,1}, X_{i,2} e o intercepto não exibem colinearidade perfeita. Suponha, ademais, que todas as variáveis aleatórias têm variância positiva e finita.
No que segue, indique se as alternativas são verdadeiras ou falsas:
Enunciado da questão 06
Considere o seguinte modelo linear para uma relação entre variáveis Y, X_1 e X_2 numa população de interesse:
Y=\beta_0+\beta_1X_1+\beta_2X_2+U,\quad E[U\mid X_1,X_2]=0,\quad V[U\mid X_1,X_2]=\sigma_U^2,
onde, ademais, sabemos que X_2 é independente de X_1. Suponha que o pesquisador obteve acesso a uma amostra aleatória \{Y_i,X_{i,1},X_{i,2}\}_{i=1}^n da população em que vale o modelo de interesse, e que na amostra os regressores X_{i,1}, X_{i,2} e o intercepto não exibem colinearidade perfeita. Suponha, ademais, que todas as variáveis aleatórias têm variância positiva e finita.
No que segue, indique se as alternativas são verdadeiras ou falsas:
O estimador de mínimos quadrados ordinários de \beta_1 computado a partir da especificação que omite X_2 da regressão não apresentará viés somente se \beta_2=0.
Enunciado da questão 06
Considere o seguinte modelo linear para uma relação entre variáveis Y, X_1 e X_2 numa população de interesse:
Y=\beta_0+\beta_1X_1+\beta_2X_2+U,\quad E[U\mid X_1,X_2]=0,\quad V[U\mid X_1,X_2]=\sigma_U^2,
onde, ademais, sabemos que X_2 é independente de X_1. Suponha que o pesquisador obteve acesso a uma amostra aleatória \{Y_i,X_{i,1},X_{i,2}\}_{i=1}^n da população em que vale o modelo de interesse, e que na amostra os regressores X_{i,1}, X_{i,2} e o intercepto não exibem colinearidade perfeita. Suponha, ademais, que todas as variáveis aleatórias têm variância positiva e finita.
No que segue, indique se as alternativas são verdadeiras ou falsas:
Se \beta_2\ne 0, a variância do estimador de mínimos quadrados de \beta_1 da especificação que omite X_2 da regressão não pode, no geral, ser ranqueada com respeito à variância do estimador de \beta_1 da especificação que inclui X_2.
Enunciado da questão 06
Considere o seguinte modelo linear para uma relação entre variáveis Y, X_1 e X_2 numa população de interesse:
Y=\beta_0+\beta_1X_1+\beta_2X_2+U,\quad E[U\mid X_1,X_2]=0,\quad V[U\mid X_1,X_2]=\sigma_U^2,
onde, ademais, sabemos que X_2 é independente de X_1. Suponha que o pesquisador obteve acesso a uma amostra aleatória \{Y_i,X_{i,1},X_{i,2}\}_{i=1}^n da população em que vale o modelo de interesse, e que na amostra os regressores X_{i,1}, X_{i,2} e o intercepto não exibem colinearidade perfeita. Suponha, ademais, que todas as variáveis aleatórias têm variância positiva e finita.
No que segue, indique se as alternativas são verdadeiras ou falsas:
Se o tamanho amostral n é suficientemente grande e \beta_2\ne 0, esperamos que a variância do estimador de mínimos quadrados ordinários de \beta_1 da especificação que omite X_2 da regressão seja inferior à do estimador de \beta_1 da especificação que inclui X_2.
Enunciado da questão 06
Considere o seguinte modelo linear para uma relação entre variáveis Y, X_1 e X_2 numa população de interesse:
Y=\beta_0+\beta_1X_1+\beta_2X_2+U,\quad E[U\mid X_1,X_2]=0,\quad V[U\mid X_1,X_2]=\sigma_U^2,
onde, ademais, sabemos que X_2 é independente de X_1. Suponha que o pesquisador obteve acesso a uma amostra aleatória \{Y_i,X_{i,1},X_{i,2}\}_{i=1}^n da população em que vale o modelo de interesse, e que na amostra os regressores X_{i,1}, X_{i,2} e o intercepto não exibem colinearidade perfeita. Suponha, ademais, que todas as variáveis aleatórias têm variância positiva e finita.
No que segue, indique se as alternativas são verdadeiras ou falsas:
Se \beta_2=0, a variância do estimador de \beta_1 da especificação que omite X_2 da regressão é inferior à variância do estimador de \beta_1 da especificação que inclui X_2.
Enunciado da questão 06
Considere o seguinte modelo linear para uma relação entre variáveis Y, X_1 e X_2 numa população de interesse:
Y=\beta_0+\beta_1X_1+\beta_2X_2+U,\quad E[U\mid X_1,X_2]=0,\quad V[U\mid X_1,X_2]=\sigma_U^2,
onde, ademais, sabemos que X_2 é independente de X_1. Suponha que o pesquisador obteve acesso a uma amostra aleatória \{Y_i,X_{i,1},X_{i,2}\}_{i=1}^n da população em que vale o modelo de interesse, e que na amostra os regressores X_{i,1}, X_{i,2} e o intercepto não exibem colinearidade perfeita. Suponha, ademais, que todas as variáveis aleatórias têm variância positiva e finita.
No que segue, indique se as alternativas são verdadeiras ou falsas:
A hipótese de independência entre X_1 e X_2 pode ser falseada a partir da estimação e teste de hipótese numa especificação linear que regride X_2 em um intercepto e em X_1, mas não em uma especificação que regride X_1 em um intercepto, em X_2 e em X_2^2.
Questão 07
Enunciado
Considere o seguinte modelo linear para uma relação entre duas variáveis, Y e X, numa população de interesse:
Y=\beta_0+\beta_1X+U,\quad E[U\mid X]=0.
Denote, ademais, a função variância condicional por g(x)=V[U\mid X=x].
Suponha que se tem acesso a uma amostra aleatória \{Y_i,X_i\}_{i=1}^n da população na qual vale o modelo de interesse e que na amostra o regressor X_i varie entre observações. No que segue, julgue como verdadeiras ou falsas as asserções sobre o estimador de mínimos quadrados ponderados que usa como pesos individuais valores w_i, i=1,\ldots,n:
Enunciado da questão 07
Considere o seguinte modelo linear para uma relação entre duas variáveis, Y e X, numa população de interesse:
Y=\beta_0+\beta_1X+U,\quad E[U\mid X]=0.
Denote, ademais, a função variância condicional por g(x)=V[U\mid X=x].
Suponha que se tem acesso a uma amostra aleatória \{Y_i,X_i\}_{i=1}^n da população na qual vale o modelo de interesse e que na amostra o regressor X_i varie entre observações. No que segue, julgue como verdadeiras ou falsas as asserções sobre o estimador de mínimos quadrados ponderados que usa como pesos individuais valores w_i, i=1,\ldots,n:
O estimador de \beta_1 obtido por mínimos quadrados ponderados é dado por:
\frac{\sum_{i=1}^n w_i(X_i-\bar X)(Y_i-\bar Y)}{\sum_{i=1}^n w_i(X_i-\bar X)^2},
onde \bar Y=\frac{1}{n}\sum_{i=1}^n Y_i e \bar X=\frac{1}{n}\sum_{i=1}^n X_i.
Enunciado da questão 07
Considere o seguinte modelo linear para uma relação entre duas variáveis, Y e X, numa população de interesse:
Y=\beta_0+\beta_1X+U,\quad E[U\mid X]=0.
Denote, ademais, a função variância condicional por g(x)=V[U\mid X=x].
Suponha que se tem acesso a uma amostra aleatória \{Y_i,X_i\}_{i=1}^n da população na qual vale o modelo de interesse e que na amostra o regressor X_i varie entre observações. No que segue, julgue como verdadeiras ou falsas as asserções sobre o estimador de mínimos quadrados ponderados que usa como pesos individuais valores w_i, i=1,\ldots,n:
Se g(x)=10, o estimador de mínimos quadrados ponderados que toma como pesos w_i=\exp(-X_i) apresentará viés.
Enunciado da questão 07
Considere o seguinte modelo linear para uma relação entre duas variáveis, Y e X, numa população de interesse:
Y=\beta_0+\beta_1X+U,\quad E[U\mid X]=0.
Denote, ademais, a função variância condicional por g(x)=V[U\mid X=x].
Suponha que se tem acesso a uma amostra aleatória \{Y_i,X_i\}_{i=1}^n da população na qual vale o modelo de interesse e que na amostra o regressor X_i varie entre observações. No que segue, julgue como verdadeiras ou falsas as asserções sobre o estimador de mínimos quadrados ponderados que usa como pesos individuais valores w_i, i=1,\ldots,n:
Se g(x)=\exp(x), o estimador de mínimos quadrados ponderados que toma como pesos w_i=\exp(-X_i) é um estimador linear não viciado de variância mínima.
Enunciado da questão 07
Considere o seguinte modelo linear para uma relação entre duas variáveis, Y e X, numa população de interesse:
Y=\beta_0+\beta_1X+U,\quad E[U\mid X]=0.
Denote, ademais, a função variância condicional por g(x)=V[U\mid X=x].
Suponha que se tem acesso a uma amostra aleatória \{Y_i,X_i\}_{i=1}^n da população na qual vale o modelo de interesse e que na amostra o regressor X_i varie entre observações. No que segue, julgue como verdadeiras ou falsas as asserções sobre o estimador de mínimos quadrados ponderados que usa como pesos individuais valores w_i, i=1,\ldots,n:
Suponha que g(x)=\gamma_0+\gamma_1X_i. Considere a escolha de pesos w_i=\hat\gamma_0+\hat\gamma_1X_i, onde (\hat\gamma_0,\hat\gamma_1) é obtido em duas etapas: primeiro, calculam-se os resíduos \hat U_i obtidos através da estimação por mínimos quadrados ordinários de (\beta_0,\beta_1); em seguida, estima-se (\hat\gamma_0,\hat\gamma_1) regredindo-se \hat U_i^2 num intercepto e em X_i. O estimador de mínimos quadrados ponderados que usa esses pesos é um estimador linear não viciado de variância mínima.
Enunciado da questão 07
Considere o seguinte modelo linear para uma relação entre duas variáveis, Y e X, numa população de interesse:
Y=\beta_0+\beta_1X+U,\quad E[U\mid X]=0.
Denote, ademais, a função variância condicional por g(x)=V[U\mid X=x].
Suponha que se tem acesso a uma amostra aleatória \{Y_i,X_i\}_{i=1}^n da população na qual vale o modelo de interesse e que na amostra o regressor X_i varie entre observações. No que segue, julgue como verdadeiras ou falsas as asserções sobre o estimador de mínimos quadrados ponderados que usa como pesos individuais valores w_i, i=1,\ldots,n:
Seja g(x)=\tau^2 para algum \tau^2>0. Considere a escolha de pesos w_i=\hat\tau^2, onde \hat\tau^2 é calculado a partir da variância amostral dos resíduos obtidos da estimação preliminar de (\beta_0,\beta_1) por mínimos quadrados ordinários. O estimador de mínimos quadrados ponderados que usa esses pesos é um estimador linear não viciado de variância mínima.
Questão 08
Enunciado
Um pesquisador estima a seguinte especificação linear, com base em uma amostra de n=155 observações do modelo de interesse:
Y=\beta_0+\beta_1X_1+\beta_2X_2+\beta_3X_3+\beta_4X_4+V.
A estimação da seguinte especificação resulta em um R^2 de 0,6.
Em seguida, o pesquisador define uma variável auxiliar Z=Y-2X_4 e regride-a contra um intercepto, X_1 e X_2. Nesse caso, o R^2 reportado pelo pacote econométrico utilizado na análise é de 0,4. Por fim, o pesquisador calcula as seguintes somas de quadrados:
S_1=\sum_{i=1}^n(Y_i-\bar Y)^2=500,
S_2=\sum_{i=1}^n(Z_i-\bar Z)^2=400,
onde \bar Y e \bar Z denotam, respectivamente, as médias amostrais das variáveis Y e \bar Z.
Com base nas informações acima descritas, calcule o valor da estatística F do teste da hipótese nula conjunta H_0:\beta_3=0\text{ e }\beta_4=2 contra a alternativa H_1:\beta_3\ne 0\text{ ou }\beta_4\ne 2.
Informe um número de 00 a 99
Conferência local. Entre ou desbloqueie o acesso para salvar seu desempenho.
Questão 09
Enunciado
Considere um problema em que um pesquisador está interessado em aferir o efeito de uma causa X sobre um resultado Y em uma população de interesse. O pesquisador postula o seguinte modelo para a relação que almeja estudar:
Y=\beta_0+\beta_1X+U,
onde \beta_1 é definido como o efeito causal de interesse, e U são outras causas não observáveis.
Preocupado com um possível problema de determinação simultânea entre Y e X, o pesquisador considera uma terceira variável, Z, como potencial instrumento. Entretanto, também preocupado com potenciais violações da hipótese de exclusão, o pesquisador pretende analisar, antes da implementação empírica, as propriedades de consistência dos estimadores de mínimos quadrados ordinários e de variável instrumental de \beta_1 baseando-se num experimento hipotético em que o tamanho amostral diverge para infinito.
No que segue, suponha que Y, X e Z têm variância estritamente positiva e finita.
Com base no acima exposto, identifique como verdadeiras ou falsas as afirmações abaixo.
Enunciado da questão 09
Considere um problema em que um pesquisador está interessado em aferir o efeito de uma causa X sobre um resultado Y em uma população de interesse. O pesquisador postula o seguinte modelo para a relação que almeja estudar:
Y=\beta_0+\beta_1X+U,
onde \beta_1 é definido como o efeito causal de interesse, e U são outras causas não observáveis.
Preocupado com um possível problema de determinação simultânea entre Y e X, o pesquisador considera uma terceira variável, Z, como potencial instrumento. Entretanto, também preocupado com potenciais violações da hipótese de exclusão, o pesquisador pretende analisar, antes da implementação empírica, as propriedades de consistência dos estimadores de mínimos quadrados ordinários e de variável instrumental de \beta_1 baseando-se num experimento hipotético em que o tamanho amostral diverge para infinito.
No que segue, suponha que Y, X e Z têm variância estritamente positiva e finita.
Com base no acima exposto, identifique como verdadeiras ou falsas as afirmações abaixo.
A diferença entre o limite em probabilidade do estimador de mínimos quadrados ordinários de \beta_1 e o parâmetro \beta_1 é dada por \frac{cov(X,U)}{V[X]}.
Enunciado da questão 09
Considere um problema em que um pesquisador está interessado em aferir o efeito de uma causa X sobre um resultado Y em uma população de interesse. O pesquisador postula o seguinte modelo para a relação que almeja estudar:
Y=\beta_0+\beta_1X+U,
onde \beta_1 é definido como o efeito causal de interesse, e U são outras causas não observáveis.
Preocupado com um possível problema de determinação simultânea entre Y e X, o pesquisador considera uma terceira variável, Z, como potencial instrumento. Entretanto, também preocupado com potenciais violações da hipótese de exclusão, o pesquisador pretende analisar, antes da implementação empírica, as propriedades de consistência dos estimadores de mínimos quadrados ordinários e de variável instrumental de \beta_1 baseando-se num experimento hipotético em que o tamanho amostral diverge para infinito.
No que segue, suponha que Y, X e Z têm variância estritamente positiva e finita.
Com base no acima exposto, identifique como verdadeiras ou falsas as afirmações abaixo.
A diferença entre o limite em probabilidade do estimador de variáveis instrumentais de \beta_1 e o parâmetro \beta_1 é dada por \frac{cov(Z,U)}{V[Z]}.
Enunciado da questão 09
Considere um problema em que um pesquisador está interessado em aferir o efeito de uma causa X sobre um resultado Y em uma população de interesse. O pesquisador postula o seguinte modelo para a relação que almeja estudar:
Y=\beta_0+\beta_1X+U,
onde \beta_1 é definido como o efeito causal de interesse, e U são outras causas não observáveis.
Preocupado com um possível problema de determinação simultânea entre Y e X, o pesquisador considera uma terceira variável, Z, como potencial instrumento. Entretanto, também preocupado com potenciais violações da hipótese de exclusão, o pesquisador pretende analisar, antes da implementação empírica, as propriedades de consistência dos estimadores de mínimos quadrados ordinários e de variável instrumental de \beta_1 baseando-se num experimento hipotético em que o tamanho amostral diverge para infinito.
No que segue, suponha que Y, X e Z têm variância estritamente positiva e finita.
Com base no acima exposto, identifique como verdadeiras ou falsas as afirmações abaixo.
Em termos de “viés assintótico”, definido como a diferença entre o limite em probabilidade do estimador e o parâmetro de interesse, o estimador de variável instrumental é sempre preferível ao estimador de MQO.
Enunciado da questão 09
Considere um problema em que um pesquisador está interessado em aferir o efeito de uma causa X sobre um resultado Y em uma população de interesse. O pesquisador postula o seguinte modelo para a relação que almeja estudar:
Y=\beta_0+\beta_1X+U,
onde \beta_1 é definido como o efeito causal de interesse, e U são outras causas não observáveis.
Preocupado com um possível problema de determinação simultânea entre Y e X, o pesquisador considera uma terceira variável, Z, como potencial instrumento. Entretanto, também preocupado com potenciais violações da hipótese de exclusão, o pesquisador pretende analisar, antes da implementação empírica, as propriedades de consistência dos estimadores de mínimos quadrados ordinários e de variável instrumental de \beta_1 baseando-se num experimento hipotético em que o tamanho amostral diverge para infinito.
No que segue, suponha que Y, X e Z têm variância estritamente positiva e finita.
Com base no acima exposto, identifique como verdadeiras ou falsas as afirmações abaixo.
Se tanto cov(X,U)=0, como cov(Z,U)=0, então, tanto o estimador de MQO como o estimador de variável instrumental são consistentes para \beta_1.
Enunciado da questão 09
Considere um problema em que um pesquisador está interessado em aferir o efeito de uma causa X sobre um resultado Y em uma população de interesse. O pesquisador postula o seguinte modelo para a relação que almeja estudar:
Y=\beta_0+\beta_1X+U,
onde \beta_1 é definido como o efeito causal de interesse, e U são outras causas não observáveis.
Preocupado com um possível problema de determinação simultânea entre Y e X, o pesquisador considera uma terceira variável, Z, como potencial instrumento. Entretanto, também preocupado com potenciais violações da hipótese de exclusão, o pesquisador pretende analisar, antes da implementação empírica, as propriedades de consistência dos estimadores de mínimos quadrados ordinários e de variável instrumental de \beta_1 baseando-se num experimento hipotético em que o tamanho amostral diverge para infinito.
No que segue, suponha que Y, X e Z têm variância estritamente positiva e finita.
Com base no acima exposto, identifique como verdadeiras ou falsas as afirmações abaixo.
Se cov(X,U)=0 e cov(Z,U)=0 são satisfeitas e valem as hipóteses de homocedasticidade E[U^2\mid X]=E[U^2\mid Z]=\sigma^2, o estimador de mínimos quadrados ordinários é preferível ao estimador de variável instrumental sob o ponto de vista de eficiência em amostras grandes.
Questão 10
Enunciado
Considere o seguinte processo \{X_t\}_{t\in\mathbb N\cup\{0\}},
X_0=0
X_t=X_{t-1}+\epsilon_t,\quad t>0,
onde \{\epsilon_t\}_{t\in\mathbb N} é uma sequência de variáveis aleatórias independentes e identicamente distribuídas, com a seguinte distribuição:
P[\epsilon_t=1]=\theta,
P[\epsilon_t=-1]=1-\theta,
para algum \theta\in(0,1). Com base no acima exposto, julgue como verdadeiras ou falsas as seguintes afirmações:
Enunciado da questão 10
Considere o seguinte processo \{X_t\}_{t\in\mathbb N\cup\{0\}},
X_0=0
X_t=X_{t-1}+\epsilon_t,\quad t>0,
onde \{\epsilon_t\}_{t\in\mathbb N} é uma sequência de variáveis aleatórias independentes e identicamente distribuídas, com a seguinte distribuição:
P[\epsilon_t=1]=\theta,
P[\epsilon_t=-1]=1-\theta,
para algum \theta\in(0,1). Com base no acima exposto, julgue como verdadeiras ou falsas as seguintes afirmações:
O valor esperado de X_t é dado por E[X_t]=\theta t.
Enunciado da questão 10
Considere o seguinte processo \{X_t\}_{t\in\mathbb N\cup\{0\}},
X_0=0
X_t=X_{t-1}+\epsilon_t,\quad t>0,
onde \{\epsilon_t\}_{t\in\mathbb N} é uma sequência de variáveis aleatórias independentes e identicamente distribuídas, com a seguinte distribuição:
P[\epsilon_t=1]=\theta,
P[\epsilon_t=-1]=1-\theta,
para algum \theta\in(0,1). Com base no acima exposto, julgue como verdadeiras ou falsas as seguintes afirmações:
A variância de X_t é dada por V[X_t]=2\theta(1-\theta)t.
Enunciado da questão 10
Considere o seguinte processo \{X_t\}_{t\in\mathbb N\cup\{0\}},
X_0=0
X_t=X_{t-1}+\epsilon_t,\quad t>0,
onde \{\epsilon_t\}_{t\in\mathbb N} é uma sequência de variáveis aleatórias independentes e identicamente distribuídas, com a seguinte distribuição:
P[\epsilon_t=1]=\theta,
P[\epsilon_t=-1]=1-\theta,
para algum \theta\in(0,1). Com base no acima exposto, julgue como verdadeiras ou falsas as seguintes afirmações:
A covariância entre X_t e X_s é dada por 4\theta(1-\theta)\min\{t,s\}.
Enunciado da questão 10
Considere o seguinte processo \{X_t\}_{t\in\mathbb N\cup\{0\}},
X_0=0
X_t=X_{t-1}+\epsilon_t,\quad t>0,
onde \{\epsilon_t\}_{t\in\mathbb N} é uma sequência de variáveis aleatórias independentes e identicamente distribuídas, com a seguinte distribuição:
P[\epsilon_t=1]=\theta,
P[\epsilon_t=-1]=1-\theta,
para algum \theta\in(0,1). Com base no acima exposto, julgue como verdadeiras ou falsas as seguintes afirmações:
O processo \{X_t\} é estacionário para \theta=1/2 e não estacionário para \theta\ne 1/2.
Enunciado da questão 10
Considere o seguinte processo \{X_t\}_{t\in\mathbb N\cup\{0\}},
X_0=0
X_t=X_{t-1}+\epsilon_t,\quad t>0,
onde \{\epsilon_t\}_{t\in\mathbb N} é uma sequência de variáveis aleatórias independentes e identicamente distribuídas, com a seguinte distribuição:
P[\epsilon_t=1]=\theta,
P[\epsilon_t=-1]=1-\theta,
para algum \theta\in(0,1). Com base no acima exposto, julgue como verdadeiras ou falsas as seguintes afirmações:
A probabilidade de que o processo eventualmente alcance X_t=1 para algum t>0 é igual a 1 se \theta>1/2.